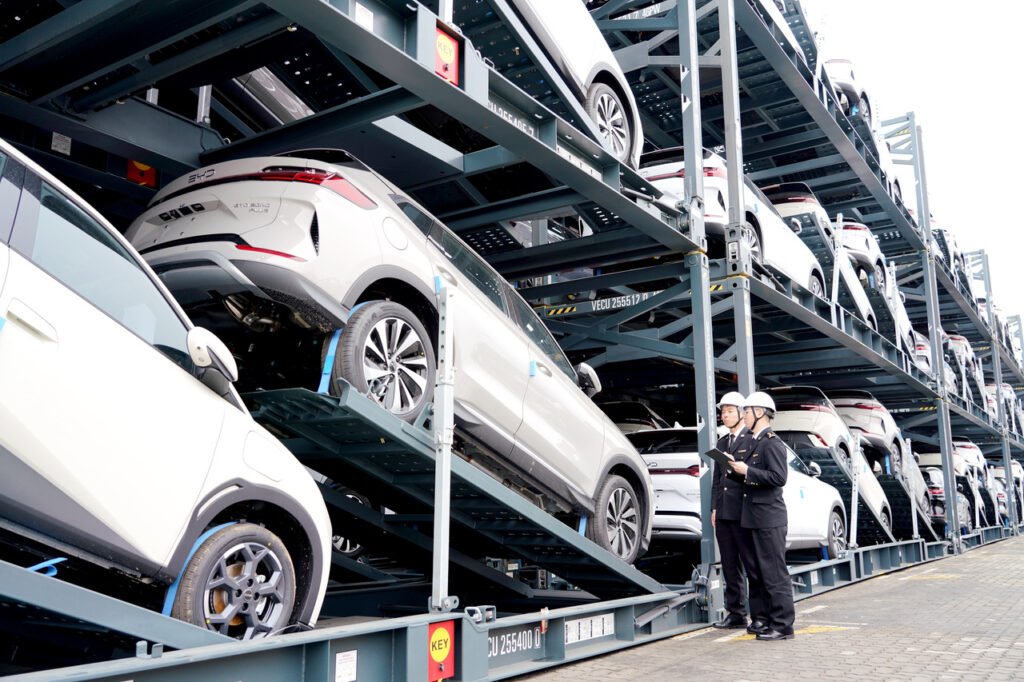
Ondanks dat ze wereldwijd de krantenkoppen domineren, zijn Chinese autofabrikanten verwikkeld in een meedogenloze prijsoorlog: de gemiddelde winstmarges zijn gedaald tot slechts 1.5%. De paradox van de Chinese autoboom. Als je het autonieuws volgt, zou je kunnen denken dat Chinese autofabrikanten de onbetwiste kampioenen van de wereldwijde industrie zijn. Ze overtreffen Japanse merken, presteren beter dan Duitse luxemerken en overspoelen internationale markten met betaalbare elektrische voertuigen. Maar dit is de ongemakkelijke waarheid: voor elke auto die voor $13,800 wordt verkocht, houden Chinese autofabrikanten slechts ongeveer $206 winst over. Volgens de Chinese Vereniging van Automobielfabrikanten (CAAM) bedroeg de gemiddelde winstmarge voor de auto-industrie in de eerste vijf maanden van 2026 een schamele 1.5%. De financiële gezondheid van de sector is zo zorgwekkend dat beleggers autoaandelen bestempelen als "boomer-aandelen", terwijl de bredere auto-index gestaag daalt. Alleen al in de eerste helft van 2026 zagen 17 beursgenoteerde Chinese autofabrikanten hun gezamenlijke marktwaarde met 1.1 biljoen dollar dalen. Als iedereen verliest, wie wint er dan? Dit is de kern van de paradox. Terwijl westerse autofabrikanten zoals Volkswagen (massaontslagen), Honda (wisseling van CEO) en Stellantis (rapporterend een halfjaarverlies van 19 miljard dollar) openlijk worstelen, lijken Chinese merken ogenschijnlijk te floreren. Maar als je de cijfers nader bekijkt, zie je dat er op de huidige Chinese automarkt eigenlijk niemand echt wint. Chinese consumenten profiteren misschien van ongelooflijke aanbiedingen, maar autofabrikanten – zowel buitenlandse als binnenlandse – lijden zware verliezen. Stimuleert de introductie van nieuwe auto's de verkoop? De industrie bevindt zich in een staat van complete verandering – zie het als de periode van de "Vijf Dynastieën en Tien Koninkrijken" in de automobielgeschiedenis. Elke speler strijdt om de suprematie in een instortende oude orde, en het voornaamste wapen is een meedogenloze stroom nieuwe modellen. De cijfers zijn verbijsterend: sociale media staan vol met klachten van eigenaren over ontwerpfouten in hun gloednieuwe auto's, waarop ze reacties krijgen als: "Uw model is alweer verouderd – probeer volgende week de nieuwe auto." En toch, ondanks deze ongekende productoverload, daalde de totale verkoop van personenauto's in China in de eerste helft van 2026 met 20% ten opzichte van dezelfde periode vorig jaar. De verkoopranglijst voor het eerste halfjaar van 2026: een momentopname van de pijnpunten. Rang Merk Verkoop H1 2025 Verkoopgroei H1 2026 25 Fang Cheng Bao 60,746 130,752 +115% 28 NIO 74,356 119,257 +60% 22 Zeekr 85,334 135,838 +59% 6 Leapmotor 194,653 260,193 +34% 15 Xiaomi Auto 157,926 185,055 +17% 19 AITO 147,700 162,740 +10% 26 Deepal 116,995 127,054 +9% 23 GAC Aion 136,579 134,827 -1% 29 GAC Trumpchi 113,698 110,492 -3% 20 Changan Qiyuan 148,587 144,244 -3% 14 Li Auto 203,938 193,472 -5% 9 Tesla 263,410 238,955 -9% 4 Geely Auto 473,056 399,796 -15% 18 Buick 193,838 163,545 -16% 3 Toyota 741,366 614,837 -17% 10 BMW 269,920 220,972 -18% 13 Nissan 245,916 200,029 -19% 11 Audi 269,920 218,303 -19% 24 XPeng 178,488 134,378 -25% 30 Lynk & Co 142,586 106,242 -25% 5 Geely Galaxy 519,728 378,708 -27% 2 Volkswagen 934,191 665,493 -29% 8 Changan 339,728 241,425 -29% 7 Wuling 360,187 247,226 -31% 16 Chery 263,500 178,305 -32% 17 Mercedes-Benz 250,684 169,280 -32% 27 Haval 183,071 121,227 -34% 21 Hongqi 209,677 137,799 -34% 12 Honda 314,409 205,321 -35% 1 BYD 1,471,288 795,726 -46% Belangrijkste constatering: slechts zeven merken in de top 30 lieten positieve groei zien, en dit waren voornamelijk Chinese startups op het gebied van elektrische voertuigen (NEV's). Ondertussen daalde de omzet van 23 merken, waarvan 7 met meer dan 30%. De verdwenen 5 miljoen: Duitse en Japanse merken in vrije val. De cijfers in de krantenkoppen vertellen slechts een deel van het verhaal. Om de omvang van de verstoring te begrijpen, moet je vijf jaar terugkijken. Japanse merken: Een daling van 1.12 miljoen eenheden (alleen H1) Merk Verkoop H1 2021 Verkoop H1 2026 Verloren volume Toyota 820,000 614,837 ~205,000 Honda 780,000 205,321 ~570,000 Nissan 540,000 200,029 ~340,000 Totaal 2,140,000 1,020,187 ~1,120,000 Duitse merken: Een daling van 1.07 miljoen eenheden (alleen H1) Merk Verkoop H1 2021 Verkoop H1 2026 Verloren volume Volkswagen 1,250,000 665,493 ~580,000 BMW 360,000 220,972 ~140,000 Audi 370,000 218,303 ~150,000 Mercedes-Benz 360,000 169,280 ~190,000 Totaal 2,340,000 1,274,048 ~1,070,000 Gecombineerd: Duitse en Japanse autofabrikanten hebben in de eerste helft van het jaar alleen al 2.19 miljoen eenheden minder verkocht dan in 2021. Als je de eindejaarspiek in de verkoop meerekent, schatten brancheanalisten dat deze gevestigde merken de afgelopen vijf jaar bijna 5 miljoen dollar aan jaarlijkse omzet in China hebben verloren. En de trend vertoont geen tekenen van stabilisatie. Dit verklaart de wanhopige herstructureringsmaatregelen – fabriekssluitingen, massale ontslagen en herschikkingen van directieleden – die overal worden doorgevoerd. Hebben Chinese merken gewonnen? Nog niet. De zeven merken die in de eerste helft van 2026 een positieve groei lieten zien, hadden in 2025 allemaal een relatief kleine afzetmarkt, doorgaans rond de 100,000 eenheden. Zelfs Leapmotor, de best presterende, blijft qua absolute volumes achter bij veel gevestigde merken. De meeste van deze rijzende sterren hebben de grens van 200,000 verkochte exemplaren nog niet bereikt. Ondertussen lijden gevestigde Chinese autofabrikanten, net als hun buitenlandse concurrenten, onder de gevolgen: Verkoopdaling per merk in de eerste helft van 2026: BYD -46% (~680,000 eenheden), Geely Galaxy -27% (~140,000 eenheden), Changan -29% (~100,000 eenheden), Chery -32% (~90,000 eenheden). De bezuinigingen op subsidies en aanpassingen van de aankoopbelasting hebben met name de Chinese massamarktmerken hard getroffen. Ze zitten klem tussen enerzijds premium buitenlandse merken en anderzijds ambitieuze binnenlandse startups. Het eindspel: slechts vijf spelers zullen overleven. Deze brute omgeving doet denken aan het "Offensief van de Honderd Regimenten" in de Chinese internetsector – een periode van intense, bloedige concurrentie waarin winsten verdampen en alleen de meest veerkrachtige overleven. XPeng-CEO He Xiaopeng heeft voorspeld dat er uiteindelijk slechts vijf autofabrikanten overblijven op de geconsolideerde Chinese markt. De vraag is: welke Chinese merken zullen het redden? Factoren die bepalen wie overleeft: wat dit betekent voor consumenten. Voor kopers biedt de huidige situatie een ongekende kans. Voertuigen van hoge kwaliteit zijn verkrijgbaar tegen historisch lage prijzen, waarbij autofabrikanten in feite concurreren met flinterdunne winstmarges. Maar deze fase is niet houdbaar. Naarmate zwakkere spelers de markt verlaten, zal de prijszettingsmacht uiteindelijk consolideren en zullen de marges – en de prijzen – waarschijnlijk stijgen. Consumenten profiteren momenteel van de voordelen van een zeer competitieve markt, maar de duurzaamheid van het hele ecosysteem op de lange termijn staat ter discussie.